




Die weltweit führenden Stahlwerke im Jahr 2025: Ein globales Ranking nach Umsatz
Wenn Menschen nach „Stahlwerken“ suchen, wollen sie meist eine von zwei Fragen beantworten: Was ist ein Stahlwerk eigentlich? Oder: Welche Stahlwerke sind wirklich relevant? Dieser Artikel widmet sich der zweiten Frage – er stellt die weltweit größten Stahlwerke vor, geordnet nach zwei Kriterien: Umsatz (Daten der Fortune Global 500 und Branchenberichte) und Rohstahlproduktion (Zahlen der World Steel Association). Beide Ranglisten beziehen sich auf das Gesamtjahr 2025. Die Rohstahlproduktionszahlen stammen aus dem Bericht „World Steel in Figures 2026“ der World Steel Association, der ein Jahr nach dem betrachteten Zeitraum veröffentlicht wird. Daher bezieht sich die Jahreszahl „2026“ im Titel auf das Erscheinungsjahr und nicht auf das Jahr, auf das sich die Daten beziehen. Die beiden Ranglisten stimmen nicht immer überein, und die Diskrepanz zwischen ihnen gibt Aufschluss über die Funktionsweise der globalen Stahlindustrie.
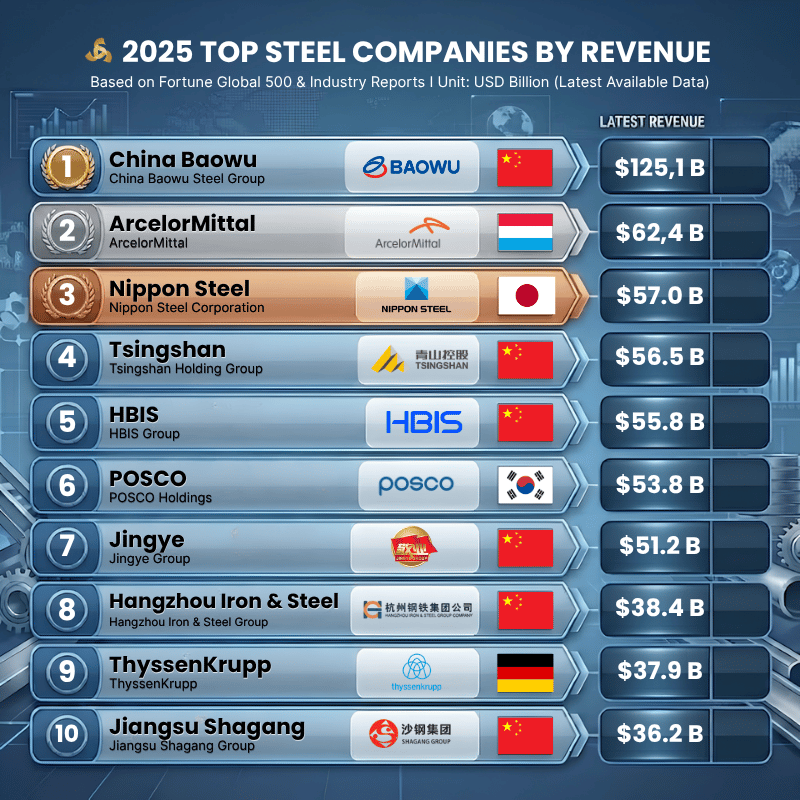
Umsatzstärkste Stahlwerke 2025
| Rang | Unternehmen | Land | Umsatz (USD) |
|---|---|---|---|
| 1 | China Baowu Steel Group | China | $125.1B |
| 2 | ArcelorMittal | Luxemburg | $62.4B |
| 3 | Nippon Steel Corporation | Japan | $57.0B |
| 4 | Tsingshan Holding Group | China | $56.5B |
| 5 | HBIS-Gruppe | China | $55.8B |
| 6 | POSCO Holdings | Südkorea | $53.8B |
| 7 | Jingye-Gruppe | China | $51.2B |
| 8 | Hangzhou Eisen- und Stahlgruppe | China | $38.4B |
| 9 | ThyssenKrupp | Deutschland | $37.9B |
| 10 | Jiangsu Shagang-Gruppe | China | $36.2B |
Zwei Dinge fallen sofort ins Auge. Erstens ist der Unterschied zwischen #1 und #10 enorm – China Baowus Umsatz ist mehr als dreimal so hoch wie der von Jiangsu Shagang bei #10. Zweitens sind von den zehn größten Stahlwerken auf dieser Liste sieben chinesisch, eines japanisch, eines südkoreanisch und eines europäisch. Das ist kein Zufall – es spiegelt eine strukturelle Verschiebung der heutigen Stahlproduktionskapazitäten wider.
Umsatzranking vs. Produktionsranking: Ein anderes Bild
Der Umsatz ist nur ein Kriterium für die Bewertung eines Stahlwerks. Die Daten der World Steel Association aus dem Jahr 2025 ordnen dieselben Unternehmen nach Rohstahl. Ausgabe — wie viele Tonnen sie tatsächlich produzierten — und das Bild verschiebt sich aufschlussreich.
| Rang | Unternehmen | Land | Rohstahlproduktion (Mt) |
|---|---|---|---|
| 1 | China Baowu | China | 124.76 |
| 2 | ArcelorMittal | Luxemburg | 63.43 |
| 3 | Nippon Steel | Japan | 57.78 |
| 4 | Ansteel-Gruppe | China | 57.61 |
| 5 | HBIS-Gruppe | China | 42.49 |
| 6 | Shagang-Gruppe | China | 39.10 |
| 7 | Jianlong-Gruppe | China | 38.02 |
| 8 | POSCO Holdings | Südkorea | 37.36 |
| 9 | Delong-Gruppe | China | 32.03 |
| 10 | Tata Stahl | Indien | 30.46 |
Quelle: Weltstahlverband, "Weltstahl in Zahlen 2026„— die Ausgabe 2026 des Berichts, die die Produktionsdaten für das Gesamtjahr 2025 umfasst. Worldsteel veröffentlicht jede Ausgabe ein Jahr nach dem Berichtszeitraum, daher bezieht sich „2026“ auf das Erscheinungsdatum, nicht auf das Datenjahr.“
Baowu, ArcelorMittal, Nippon Steel, HBIS und POSCO belegen in beiden Listen annähernd die gleiche Position – bei diesen Unternehmen korrelieren Umsatz und Produktionsumfang weitgehend. Einige wenige Unternehmen hingegen verändern sich je nach verwendetem Bewertungskriterium deutlich:
- Tsingshan Gemessen am Umsatz ($56,5 Mrd. USD) liegt das Unternehmen auf Platz 4 der #-Rangliste, jedoch nur auf Platz 25 der Rohstahlproduktion (16,00 Mio. t) gemäß den Zahlen der World Steel Association. Da der Umsatz neben der Stahlproduktion auch ein umfangreiches Nickelbergbau- und -verarbeitungsgeschäft umfasst, wird die Position des Unternehmens als reiner Stahlproduzent durch den Umsatz überbewertet.
- ThyssenKrupp Gemessen am Umsatz ($37,9 Mrd.) liegt #9 auf dem neunten Rang, gemessen an der Produktionsmenge (9,41 Mio. t) jedoch nur auf etwa Rang #47 – ein Werk, das eine vergleichsweise geringe Tonnage produziert, aber pro Tonne einen deutlich höheren Umsatz erzielt, was mit seinem Fokus auf höherwertigen Spezialstahl und Automobilstahl übereinstimmt.
- Ansteel und Tata SteelIm Gegensatz dazu produzieren sie genug Tonnage, um unter den Top 10 weltweit zu landen, erscheinen aber nicht unter den Top 10 der Umsatzliste – ein Zeichen dafür, dass Preisgestaltung und Produktmix und nicht nur das Volumen darüber entscheiden, wo ein Werk in einer umsatzbasierten Rangliste landet.
Fazit: Ein umsatzstärkstes Stahlwerk und ein produktionsstärkstes Stahlwerk sind nicht immer dasselbe Unternehmen. Umsatzrankings belohnen tendenziell diversifizierte Konzerne mit einem hochwertigen Produktmix; Produktionsrankings honorieren hingegen die reine Produktionsgröße.
Warum China die Rangliste der Stahlwerke dominiert
Chinas Stahlwerke stellen den Großteil der Unternehmen auf dieser Liste, und dieses Muster setzt sich auch jenseits der Top 10 fort – chinesische Produzenten machen etwa 12 der 14 Stahlunternehmen aus, die in der umfassenderen Fortune Global 500-Liste der größten Stahlkonzerne aufgeführt sind und mehr als die Hälfte der weltweiten Stahlproduktion repräsentieren. Dafür gibt es mehrere Gründe:
- Skalierung und Konsolidierung. Chinas Stahlindustrie hat in den letzten Jahren ihre Kapazitäten bei weniger, aber größeren Akteuren konzentriert, wobei die Politik die Produktion aktiv in Richtung erstklassiger, besser regulierter Werke lenkt.
- Integrierte Lieferketten. Unternehmen wie Tsingshan kontrollieren sowohl den Zugang zu Rohstoffen als auch die Produktion – Tsingshans Position als weltweit größter Edelstahlproduzent wird durch eigene Nickelerzvorkommen in Indonesien gestützt, was die Inputkosten erheblich senkt.
- Inlandsnachfrage plus Exportkapazität. Auch wenn Chinas Stahlexporte im Ausland zunehmend mit Reibungsverlusten konfrontiert sind, sorgt die schiere Größe des Inlandsmarktes dafür, dass die Stahlwerke in einem Umfang laufen, den die meisten anderen Länder nicht erreichen können.
Was uns der Rest der Liste verrät
Die Werke außerhalb Chinas verdienen aus einem anderen Grund Beachtung – sie repräsentieren ganz andere Wettbewerbsstrategien.
Japan und Südkorea setzen auf Technologie. Nippon Steel und POSCO investieren massiv in die wasserstoffbasierte Stahlproduktion, um die CO₂-Emissionen bereits im Produktionsprozess selbst zu reduzieren, anstatt sie nachträglich zu kompensieren. Beide Unternehmen peilen die kommerzielle Wasserstoffstahlproduktion bis Anfang der 2030er-Jahre an. Dies ist eine langfristige Strategie, die es den Stahlwerken aber ermöglicht, im Wettbewerb um Emissionsstandards in Märkten zu bestehen, in denen CO₂-Emissionen zunehmend in die Beschaffungsentscheidungen einfließen.
Europa steht unter einem echten Kostendruck. ThyssenKrupp ist der einzige europäische Name, der noch unter den Top 10 vertreten ist, und das Unternehmen unterliegt ganz anderen Zwängen als seine chinesischen oder asiatischen Konkurrenten – CO2-Grenzzölle und hohe inländische Energiekosten haben die Margen im gesamten europäischen Stahlsektor unter Druck gesetzt, und mehrere europäische Produzenten haben in den letzten zwei Jahren Verluste gemeldet.
Handelskonflikte verändern die tatsächlichen Transportwege für Stahl.Unabhängig davon, wer den größten Teil davon produziert. Antidumpingzölle auf geschweißte Edelstahlrohre, die in einige südamerikanische Märkte eingeführt werden, und Schutzmaßnahmenuntersuchungen gegen Stahlimporte in Teilen Südasiens sind Beispiele dafür, wie Käufer zunehmend neben den Produktionskosten auch Zölle und Handelshemmnisse berücksichtigen müssen.
Was das bedeutet, wenn Sie Stahl international beschaffen
Eine solche Rangliste ist an sich schon interessant, aber für einen Einkäufer, der tatsächlich Material beschafft, ist die nützlichere Erkenntnis folgende: Skaleneffekte auf Werksebene und eine gute Beschaffungserfahrung sind zwei verschiedene Dinge.
Die größten Stahlwerke der Welt sind auf hohe Produktionsmengen ausgelegt – lange Produktionsläufe, große Mindestbestellmengen und standardisierte Spezifikationen. Das funktioniert gut, wenn man im industriellen Maßstab einkauft. Weniger gut funktioniert es jedoch für Projektkäufer, die eine bestimmte Güteklasse, Dicke oder Oberflächenbeschaffenheit in einer Losgröße benötigen, die für ein Unternehmen, das jährlich mehrere zehn Millionen Tonnen produziert, kaum ins Gewicht fällt.
Diese Lücke soll ein Materiallieferant schließen – nicht indem er das Werk ersetzt, sondern indem er zwischen der Produktionskapazität des Werks und den tatsächlichen Anforderungen eines Projekts vermittelt: die richtige Qualität und Oberflächenbeschaffenheit von Werken beschaffen, die diese gut herstellen, kleinere Losgrößen handhaben und die Dokumentation (Werksprüfberichte, Zertifizierungen) bereitstellen, die ein Projektkäufer unabhängig von der Bestellmenge benötigt.
Chinas Dominanz in der Rangliste der Stahlwerke ist nicht nur eine Schlagzeile – sie ist auch der Grund, warum der Bezug von Edelstahl und Baustahl aus China über den richtigen Partner internationalen Käufern Zugang zu Qualität und Preisen auf Werksniveau ermöglicht, ohne dass sie Bestellungen auf Werksebene aufgeben müssen.
Warum Sie schwarzen Edelstahl für Ihre Produkte wählen sollten
Es löst ein echtes Wartungsproblem – einschließlich Bedenken hinsichtlich der Haltbarkeit. Gebürstete und satinierte Oberflächen – die gängigsten Oberflächenstrukturen für schwarzen Edelstahl – sind von Natur aus besser geeignet, Fingerabdrücke und Flecken zu kaschieren als polierte oder spiegelnde Oberflächen, da die gerichtete Maserung das Licht streut und Kontaktspuren verdeckt. Die häufigste Frage von Käufern – ist, ob schwarzer Edelstahl kratzempfindlich ist? – Moderne Oberflächenbehandlungen sind deutlich widerstandsfähiger als erwartet: PVD-Chrombeschichtungen und Nano-Beschichtungen bilden eine dichte, harte Oberflächenschicht, die alltäglicher Beanspruchung durch Schlüssel, Münzen und Stöße standhält, ohne dass sich die Beschichtung ablöst oder bis auf das blanke Metall abnutzt. In Kombination mit den oft zusätzlich aufgetragenen Anti-Fingerprint-Beschichtungen führt dies zu weniger Reklamationen nach dem Kauf und geringeren Wartungskosten für stark beanspruchte Oberflächen. Aufzugstafeln, Dazu gehören unter anderem Türgriffe und Gerätegehäuse.
Es passt dorthin, wo minimalistisches Design bereits etabliert ist – und wo wärmere Farbtöne immer beliebter werden. In der gewerblichen und architektonischen Innenarchitektur sind Schwarz-Weiß- und monochrome Farbpaletten ein grundlegender Bestandteil der Gestaltungssprache und kein vorübergehender Trend. Schwarzer Edelstahl bietet Designern ein robustes, korrosionsbeständiges Material, das sich nahtlos in diese Farbpalette einfügt, ohne die Festigkeit und Lebensdauer von Edelstahl zu beeinträchtigen. Schwarz allein ist längst nicht mehr die einzige Option: Neben dem bekannten kühlen Mattschwarz gewinnt das oben erwähnte warme, antike Schwarz immer mehr an Bedeutung – die Möglichkeit, beide Varianten anzubieten, ist ein Alleinstellungsmerkmal.
Es ist erprobt, nicht experimentell. Mehrere Beschichtungsverfahren (Wasserplattierung, PVD, Lackdecklack), mehrere Schwarztöne (wasserplattiertes Schwarztitan, Chromschwarz, Titan-Aluminium-Schwarz, Reintitan-Schwarz, lackiertes Schwarz), Texturoptionen, die darüber geschichtet werden können (geprägt, gehämmert, Wasserwelleund ein kontrollierbares Verfahren zum Brünieren und Polieren für ein warmes, antikes Schwarz – jede dieser Schichten basiert auf einer klaren technischen Grundlage. Schwarzer Edelstahl hat sich zu einer Materialkategorie mit echter Gestaltungsfreiheit entwickelt, nicht zu einer Einheitsoberfläche mit einheitlichem Aussehen und einheitlichem Herstellungsverfahren.
SANMEI-METALL
Sanmei Metal liefert Edelstahlcoils, -bleche und -profile von etablierten Stahlwerken in China und bietet projektbezogene Fertigungsunterstützung sowie vollständige Materialzertifizierung. Nehmen Sie Kontakt auf um Ihre Material- und Projektanforderungen zu besprechen.